
I. LÃI SUẤT TĂNG CAO – ĐÁM ĐÔNG BẮT ĐẦU LO SỢ
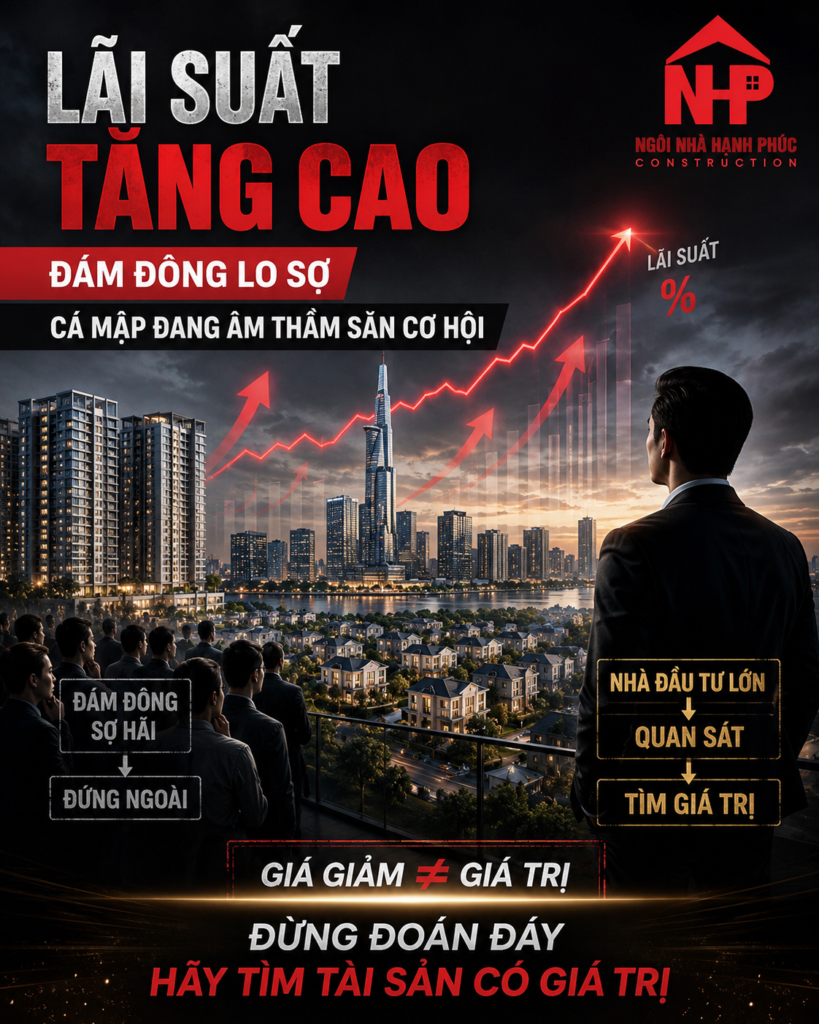
“Lãi suất tăng cao” đang trở thành một trong những vấn đề được nhà đầu tư bất động sản đặc biệt quan tâm trong năm 2026.
Khi lãi suất cho vay tăng, chi phí sử dụng vốn cũng tăng theo. Điều này tác động trực tiếp đến người mua nhà, nhà đầu tư sử dụng đòn bẩy tài chính và những người đang sở hữu bất động sản bằng nguồn vốn vay.
Theo các thông tin thị trường được công bố trong năm 2026, lãi suất vay mua nhà tại một số ngân hàng đã tăng đáng kể. Báo Tin tức ghi nhận lãi suất vay mua nhà trong nửa đầu năm 2026 phổ biến ở vùng 12–13%/năm, cao hơn đáng kể so với giai đoạn trước.
Khi chi phí vốn tăng, tâm lý của đám đông thường trở nên thận trọng hơn.
Người đang vay ngân hàng bắt đầu lo lắng về khoản tiền phải trả hàng tháng.
Người có ý định mua nhà trì hoãn quyết định xuống tiền.
Nhà đầu tư sử dụng đòn bẩy cao bắt đầu tính toán lại khả năng chịu đựng dòng tiền.
Và một bộ phận chủ tài sản có thể phải cân nhắc bán ra nếu áp lực tài chính ngày càng lớn.
Nhưng chính ở thời điểm này, thị trường bắt đầu xuất hiện một sự phân hóa rất đáng chú ý.
II. VÌ SAO LÃI SUẤT TĂNG LẠI CÓ THỂ TẠO RA CƠ HỘI?
Nhiều người thường nghĩ:
Lãi suất tăng = bất động sản xấu = không nên đầu tư.
Nhưng thực tế không đơn giản như vậy.
Lãi suất tăng chắc chắn tạo ra áp lực đối với thị trường, đặc biệt là những người sử dụng đòn bẩy tài chính cao. Tuy nhiên, áp lực này cũng có thể khiến thị trường xuất hiện quá trình sàng lọc.
VnEconomy từng nhận định biến động tín dụng và lãi suất đang thúc đẩy quá trình sàng lọc, tái cấu trúc trên thị trường bất động sản.
Điều đó có nghĩa là không phải tất cả bất động sản đều bị tác động giống nhau.
Không phải tất cả chủ tài sản đều có cùng áp lực tài chính.
Và cũng không phải tất cả nhà đầu tư đều có cùng năng lực vốn.
Một người phải vay ngân hàng để mua tài sản sẽ có cách nhìn rất khác với một người đang sở hữu lượng tiền mặt lớn và có thể kiên nhẫn chờ đợi.
Đây chính là lý do trong những giai đoạn thị trường khó khăn, cơ hội thường không biến mất mà thay đổi cách xuất hiện.
III. “CÁ MẬP” KHÔNG SĂN GIÁ RẺ – HỌ SĂN GIÁ TRỊ
Một nhà đầu tư có kinh nghiệm thường không nhìn một bất động sản chỉ bằng câu hỏi:
“Tài sản này đã giảm bao nhiêu phần trăm?”
Họ có thể đặt một câu hỏi quan trọng hơn:
“Tại sao chủ tài sản lại bán?”
Đây là điểm khác biệt rất lớn.
Nếu một bất động sản giảm giá vì pháp lý có vấn đề, vị trí không tốt, thanh khoản thấp hoặc giá trước đó bị đẩy quá cao thì chưa chắc đó là cơ hội.
Nhưng nếu một bất động sản có pháp lý rõ ràng, vị trí phù hợp, có khả năng khai thác tốt và chủ tài sản buộc phải bán vì áp lực tài chính thì câu chuyện lại hoàn toàn khác.
Nhà đầu tư lớn có thể quan tâm đến những trường hợp như vậy.
Họ không nhất thiết mua vì tài sản đang “rẻ”.
Họ tìm kiếm sự chênh lệch giữa:
GIÁ MUA
và
GIÁ TRỊ THỰC.
Nói cách khác:
Cá mập không nhất thiết săn bất động sản giảm giá. Họ săn bất động sản có giá trị nhưng đang được bán dưới áp lực.
IV. 3 THỨ NHÀ ĐẦU TƯ LỚN SẼ SOI KHI LÃI SUẤT CAO
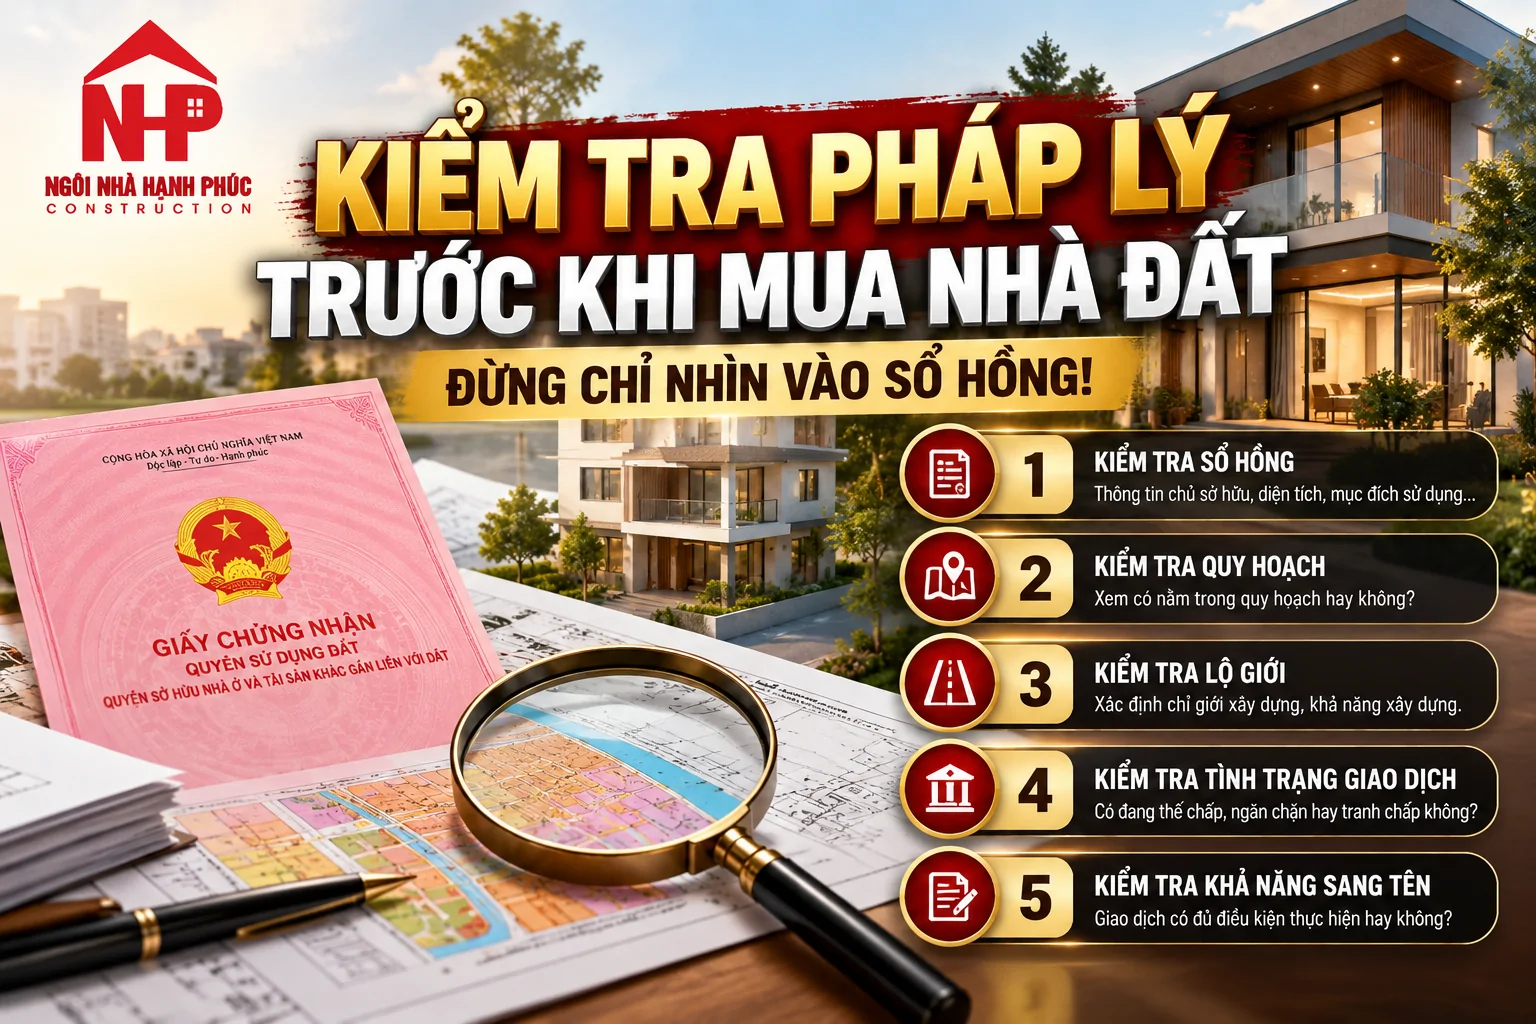
1. PHÁP LÝ BẤT ĐỘNG SẢN
Đây là yếu tố cần được kiểm tra đầu tiên.
Một bất động sản có thể được chào bán thấp hơn thị trường rất nhiều nhưng nếu pháp lý không rõ ràng, đang tranh chấp, vướng quy hoạch hoặc không đủ điều kiện giao dịch thì mức giá thấp cũng không tạo ra nhiều ý nghĩa.
Trước khi quan tâm đến việc “rẻ bao nhiêu”, nhà đầu tư cần kiểm tra:
- Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản.
- Người bán có đúng là chủ thể có quyền giao dịch hay không.
- Tình trạng thế chấp.
- Tranh chấp.
- Quy hoạch.
- Lộ giới.
- Mục đích sử dụng đất.
- Điều kiện chuyển nhượng.
- Khả năng sang tên sau giao dịch.
Giá tốt nhưng pháp lý không tốt thì vẫn là một thương vụ rủi ro.
2. KHẢ NĂNG TẠO DÒNG TIỀN
Trong môi trường lãi suất cao, dòng tiền trở nên quan trọng hơn bao giờ hết.
Nếu nhà đầu tư mua một tài sản bằng tiền vay nhưng tài sản không tạo ra thu nhập, toàn bộ chi phí vốn sẽ phụ thuộc vào nguồn thu nhập bên ngoài.
Khi lãi suất tăng, áp lực này càng lớn.
Ngược lại, những bất động sản có khả năng khai thác cho thuê, kinh doanh hoặc tạo ra dòng tiền tương đối ổn định có thể có lợi thế nhất định trong quá trình nắm giữ.
Vì vậy, khi đánh giá một bất động sản, đừng chỉ hỏi:
“Sau này giá có tăng không?”
Hãy hỏi thêm:
“Trong thời gian chờ giá tăng, tài sản này có thể tạo ra dòng tiền gì?”
V. GIÁ GIẢM KHÔNG CÓ NGHĨA LÀ ĐÃ ĐẾN ĐÁY
Đây là sai lầm mà nhiều nhà đầu tư F0 dễ mắc phải.
Một bất động sản được rao bán 10 tỷ đồng.
Sau đó giảm còn 9 tỷ.
Nhà đầu tư nghĩ:
“Đã giảm 1 tỷ, chắc chắn là cơ hội.”
Nhưng giảm 1 tỷ không đồng nghĩa với việc tài sản đã rẻ.
Câu hỏi cần đặt ra là:
9 tỷ đang rẻ so với cái gì?
Nếu giá trị thực của tài sản chỉ khoảng 8 tỷ thì 9 tỷ vẫn chưa phải mức giá hấp dẫn.
Ngược lại, nếu tài sản có giá trị thực cao hơn đáng kể và người bán đang chịu áp lực phải thu hồi vốn, mức giá 9 tỷ có thể bắt đầu đáng để nghiên cứu.
Đây là lý do nhà đầu tư không nên chỉ nhìn vào phần trăm giảm giá.
Hãy nhìn vào giá trị thực của tài sản.
VI. LÃI SUẤT CAO SẼ TẠO RA SỰ PHÂN HÓA
Khi lãi suất tăng, thị trường bất động sản có thể xuất hiện sự phân hóa mạnh hơn giữa các nhóm nhà đầu tư.
Nhóm thứ nhất: Nhà đầu tư sử dụng đòn bẩy cao
Đây là nhóm dễ chịu áp lực khi chi phí vốn tăng.
Nếu dòng tiền không đủ mạnh, việc trả lãi hàng tháng có thể trở thành gánh nặng.
Nhóm thứ hai: Người mua để ở
Nhóm này thường phải cân đối giữa khả năng trả nợ, thu nhập và giá trị căn nhà.
Lãi suất cao có thể khiến họ trì hoãn quyết định mua.
Nhóm thứ ba: Nhà đầu tư có tiền mặt
Đây là nhóm có khả năng kiên nhẫn hơn.
Họ không nhất thiết phải mua ngay.
Họ có thể chờ thị trường xuất hiện những tài sản phù hợp, sau đó thương lượng mức giá tốt hơn.
Đây chính là lý do tại sao trong giai đoạn thị trường khó khăn, tiền mặt và khả năng kiểm soát dòng tiền có thể trở thành lợi thế.
VII. CÁ MẬP ĐANG ÂM THẦM SĂN CƠ HỘI NHƯ THẾ NÀO?
Không phải cứ lãi suất tăng là nhà đầu tư lớn lập tức xuống tiền.
Ngược lại, họ có thể kiên nhẫn hơn.
Họ theo dõi những chủ tài sản đang chịu áp lực.
Họ quan sát những tài sản có thanh khoản tốt nhưng đang được chào bán thấp hơn kỳ vọng.
Họ kiểm tra pháp lý trước.
Họ tính toán dòng tiền.
Họ xác định giá trị thực.
Và quan trọng nhất:
Họ chuẩn bị tiền trước khi cơ hội xuất hiện.
Khi thị trường thuận lợi, người mua thường phải cạnh tranh với rất nhiều người khác.
Nhưng khi thị trường khó khăn, một số chủ tài sản lại cần người mua có khả năng thanh toán nhanh và rõ ràng.
Đó có thể là lúc lợi thế chuyển sang phía người có tiền và có khả năng chờ đợi.
VIII. NHƯNG ĐỪNG HIỂU SAI: LÃI SUẤT CAO KHÔNG PHẢI TÍN HIỆU “BẮT ĐÁY”
Đây là điều đặc biệt quan trọng.
Không nên biến câu chuyện “cá mập săn cơ hội” thành lời khuyên rằng:
“Lãi suất tăng thì cứ mua bất động sản.”
Hoàn toàn không phải.
Lãi suất cao có thể tạo ra cơ hội, nhưng cũng đồng thời làm tăng rủi ro.
Nếu nhà đầu tư sử dụng đòn bẩy quá lớn, mua tài sản không có dòng tiền và kỳ vọng giá sẽ tăng nhanh thì áp lực tài chính có thể rất lớn.
Một thương vụ tốt phải chịu được những kịch bản không thuận lợi.
Nhà đầu tư cần tự hỏi:
Nếu lãi suất tiếp tục cao thì sao?
Nếu bất động sản chưa tăng giá trong 2–3 năm thì sao?
Nếu cần bán nhưng thanh khoản thấp thì sao?
Nếu thu nhập giảm thì khoản vay có còn chịu được không?
Nếu không trả lời được những câu hỏi này, chưa nên vội xuống tiền.
IX. CÓ TIỀN MẶT LÚC NÀY: NÊN MUA HAY TIẾP TỤC CHỜ?
Không có một câu trả lời đúng cho tất cả mọi người.
Có tiền mặt không đồng nghĩa với việc phải mua ngay.
Tiền mặt cho nhà đầu tư một thứ rất quan trọng:
QUYỀN ĐƯỢC CHỜ.
Chờ tài sản phù hợp.
Chờ mức giá phù hợp.
Chờ pháp lý rõ ràng.
Chờ người bán thực sự có nhu cầu giao dịch.
Và quan trọng nhất là chờ đến khi bài toán tài chính của chính mình đủ an toàn.
Nếu một tài sản không đáp ứng được các tiêu chí về pháp lý, giá trị và dòng tiền, việc giữ tiền mặt đôi khi còn tốt hơn việc cố tìm một thương vụ để xuống tiền.
X. 5 NGUYÊN TẮC ĐẦU TƯ BẤT ĐỘNG SẢN TRONG GIAI ĐOẠN LÃI SUẤT CAO
Nguyên tắc 1: Không mua chỉ vì giá giảm
Giá giảm phải đi cùng với giá trị.
Nguyên tắc 2: Kiểm tra pháp lý trước khi đặt cọc
Một thương vụ tốt bắt đầu từ một tài sản có pháp lý rõ ràng.
Nguyên tắc 3: Luôn tính dòng tiền
Đừng chỉ tính lợi nhuận kỳ vọng. Hãy tính cả chi phí vốn và chi phí nắm giữ.
Nguyên tắc 4: Kiểm soát đòn bẩy
Không nên vay quá khả năng trả nợ chỉ vì muốn sở hữu tài sản lớn hơn.
Nguyên tắc 5: Luôn chuẩn bị kịch bản xấu
Nếu thị trường không tăng như kỳ vọng, bạn có đủ khả năng tiếp tục nắm giữ hay không?
XI. KẾT LUẬN: ĐỪNG SỢ LÃI SUẤT, HÃY SỢ MÌNH ĐẦU TƯ SAI
Lãi suất tăng cao chắc chắn đang tạo ra những thay đổi đáng chú ý trên thị trường bất động sản.
Người sử dụng đòn bẩy cao chịu áp lực nhiều hơn.
Người mua nhà trở nên thận trọng hơn.
Thanh khoản ở một số phân khúc có thể chịu ảnh hưởng.
Nhưng ở chiều ngược lại, thị trường khó khăn cũng tạo ra sự phân hóa và có thể xuất hiện những cơ hội dành cho người có tiền mặt, có kiến thức và có khả năng kiên nhẫn.
Nhà đầu tư lớn không nhất thiết phải mua khi thị trường đang tăng mạnh.
Họ cũng không nhất thiết mua chỉ vì giá đang giảm.
Điều họ quan tâm là:
Tài sản có tốt không?
Pháp lý có rõ ràng không?
Giá hiện tại có thấp hơn giá trị hợp lý không?
Dòng tiền có đủ an toàn không?
Và quan trọng nhất:
Nếu thị trường chưa tăng trong vài năm, mình có đủ sức để nắm giữ không?
Vì vậy, trong giai đoạn lãi suất tăng cao, đừng chỉ nhìn xem đám đông đang sợ điều gì.
Hãy quan sát xem dòng tiền thông minh đang tìm kiếm điều gì.
Bởi vì cơ hội không phải lúc nào cũng nằm ở nơi giá rẻ nhất.
Cơ hội thường nằm ở nơi giá trị thực lớn hơn mức giá mà thị trường đang chấp nhận.
Nếu bạn đang quan tâm đến đầu tư bất động sản trong giai đoạn lãi suất cao, hãy theo dõi Ngôi Nhà Hạnh Phúc để cập nhật thêm những phân tích về pháp lý, quy hoạch, giá trị tài sản, dòng tiền và các rủi ro cần kiểm tra trước khi xuống tiền.
Đừng chạy theo đám đông. Hãy hiểu dòng tiền – hiểu giá trị – hiểu rủi ro trước khi đầu tư.